Поиск

Сохраненные статьи

Вы еще не добавили ни одной статьи в закладки!

Просмотр статей

Что считать налоговой оптимизацией, а что получением необоснованной налоговой выгоды, рассказала заместитель председателя экономического суда Витебской области Наталья Стефанович

После появления в новой редакции Налогового кодекса статьи 33 частный бизнес встал перед необходимостью пересмотреть свое отношение к налоговому планированию. Экономический суд Витебской области в числе первых в Беларуси разрешил спор, связанный с налоговой оптимизацией, по обновленному законодательству, запустив процесс формирования судебной практики в этой чувствительной для бизнеса теме.

Основной целью деятельности любой коммерческой организации является извлечение прибыли. Потенциально все предприниматели заинтересованы в сокращении налоговых обязательств. И тут встает вопрос качества организации бизнеса. Кто-то понимает, что в его власти прибыль, издержки, инвестиции, но не налоги. Поэтому воспринимает их как неизбежные траты и, исходя из этого, выстраивает собственное дело. Другой, просчитывая экономический эффект, отдает предпочтение серым схемам, рассчитывая на безоблачное существование. Безусловно, снижать издержки надо всегда, когда это возможно, но налоговая оптимизация должна быть в легальных рамках. Отдать все равно придется, но уже гораздо больше, чем удалось сэкономить, — государства всего мира не жалеют сил в борьбе против агрессивного налогового планирования.

В Беларуси бизнес-сооб­щество негативно воспринимало жесткость норм и правоприменительной практики Указа №488 «О некоторых мерах по предупреждению незаконной минимизации сумм налоговых обязательств». Государство пошло навстречу значимому сектору экономики и отменило вызывающий раздражение документ, но не отказалось от контроля проводимых сделок. В обновленной редакции Налогового кодекса пунктом 4 статьи 33 определены критерии, по которым налоговики в ходе проверки будут выявлять нарушения, а после требовать доплатить налоги.
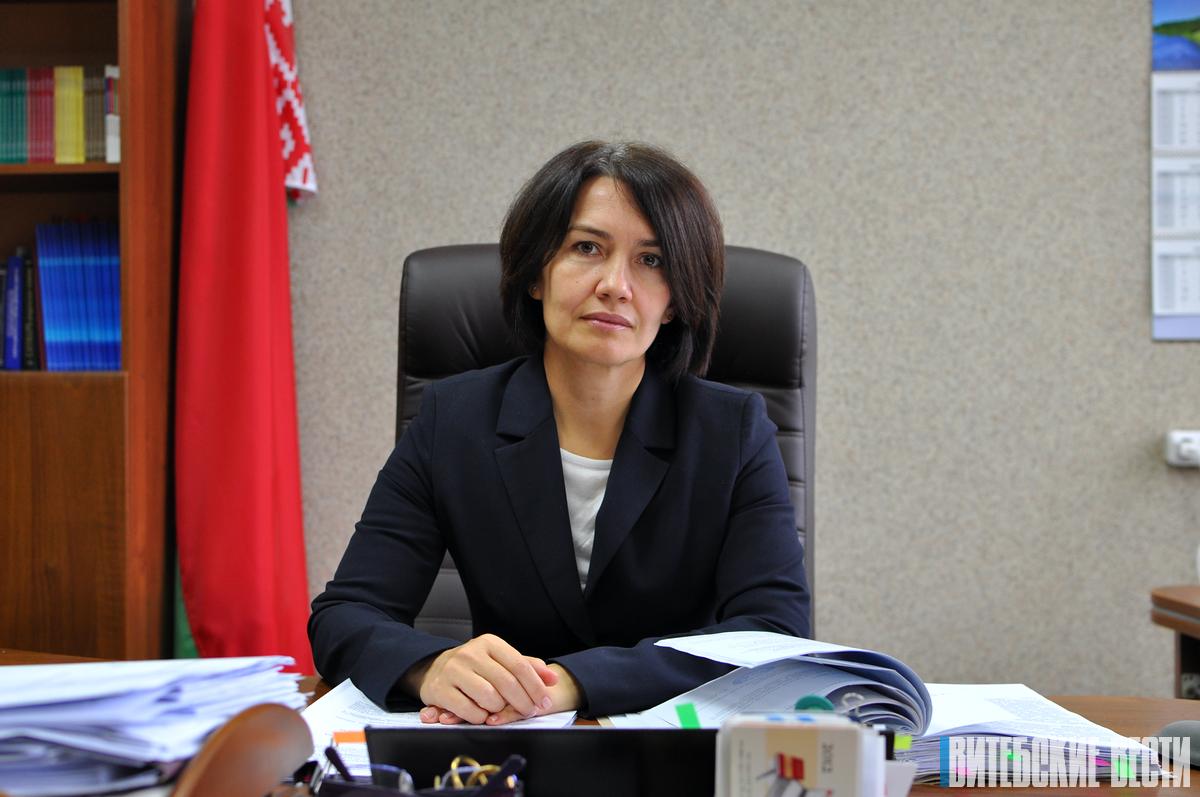
Здесь могут возникнуть субъективные оценки по поводу того, что считать налоговой оптимизацией, а что получением необоснованной налоговой выгоды. Об этом «ВВ» поговорили с заместителем председателя экономического суда Витебской области Натальей Стефанович, которая специализируется на рассмотрении налоговых споров. Витебский суд одним из первых в стране рассмотрел дело, связанное с применением п. 4 ст. 33 НК РБ. Спор возник по поводу оценки ситуации, вызванной налоговыми последствиями искусственного дробления бизнеса.

Обстоятельства дела вкратце таковы. Индивидуальный предприниматель одного из райцентров области сдавала в аренду недвижимость (магазин и гостиницу). При этом она использовала упрощенную систему налогообложения (УСН), позволяющую существенно оптимизировать налоговую нагрузку. Когда ее валовая выручка превысила законодательно установленный критерий для применения специального налогового режима, предпринимательница совершила ряд шагов, чтобы сохранить преимущества работы по УСН. Так, она, зарегистрировав мать и сестру в качестве индивидуальных предпринимателей, переоформила на них часть своей недвижимости (гостиницу передала в безвозмездное пользование сестре, а матери продала за символическую сумму здание магазина). Формально деятельность продолжили родственники, но фактически дела по-прежнему вела предпринимательница. Раздробив таким образом бизнес, женщина сохранила возможность исполнять налоговые обязательства с применением УСН. С этим не согласились налоговики. После проверки они доначислили налогов и сборов на общую сумму более 300 тыс. рублей. Коммерсантка оспорила решение фискального органа в экономическом суде.

— Наталья Леонидовна, какие доказательства налоговики привели в обоснование своей позиции?

— Доказательная база выстраивалась на следующих обстоятельствах. Все трое фигурантов проверки состояли в родственных отношениях. Благодаря этому владелица бизнеса даже после формальной передачи прав на недвижимость фактически продолжала деятельность самостоятельно. Она обеспечивала обслуживание зданий и сооружений, несла затраты, в частности, на коммунальные платежи, газ и электроэнергию, оплачивала расходы по стирке белья в гостинице и т. п., занималась продвижением бизнеса, о чем свидетельствует ее личный номер телефона в рекламных коммуникациях. Даже налоговые декларации подавались с одного и того же IP-адреса.

Кроме того, налоговый орган представил доказательства, что сделки по продаже и передаче недвижимости не имели экономического смысла. Так, размер месячной арендной платы по зданию, в котором размещается магазин, превышает в 2,5 раза стоимость здания при продаже родственнице. Характер использования строений новыми собственниками не изменился, даже основной арендатор остался тот же. При этом занявшиеся бизнесом родственники не смогли пояснить суть их предпринимательской деятельности, не владели информацией, критически важной для любого бизнеса, не говоря уже о налоговых нюансах. Все это, по мнению проверяющих, свидетельствовало о формальном разделении бизнеса со стороны ИП для минимизации налоговых обязательств за счет занижения выручки.

— Как орган правосудия оценил доводы проверяющих?

— Суд первой инстанции посчитал правильными и обоснованными выводы инспекции, а апелляционная инстанция поддержала такое решение. Собранные по делу доказательства свидетельствуют, что ИП умышленно создала дополнительное звено в цепочке оказания услуг гостиницы и сдаче здания в аренду. В результате создана искусственная ситуация, при которой видимость действий нескольких лиц прикрывает фактическую деятельность одного плательщика с помощью инструментов, используемых в гражданско-правовых отношениях, пусть формально и соответствующих законодательству. По сути, единый хозяйствующий субъект был разделен, доходы перераспределены между взаимозависимыми субъектами, что позволило получить необоснованные преимущества в налогообложении, в данном случае не платить подоходный налог и НДС.

Отмечу, что сама по себе взаимозависимость участников сделки не является доказательством наличия умысла получить необоснованную налоговую экономию. Но в данном случае собранные налоговым органом доказательства свидетельствовали, на наш взгляд, об отсутствии в действиях ИП разумной хозяйственной цели.

— Как раз доктрина «разумной хозяйственной (деловой) цели» вызывает наибольшие дискуссии в деловом сообществе. Как избежать субъективизма при оценке предпринимательской деятельности на предмет экономического смысла совершаемых действий, что учитывает суд при этом?

— Прежде надо подчеркнуть, что законодательство и, в частности, Налоговый кодекс не оспаривают право плательщиков проводить свои хозяйственные операции так, чтобы налоговые последствия были минимальны. Однако в выбранном ими варианте не должно быть признаков искусственности, действий, лишенных хозяйственного экономического смысла.

Учитывая, что наличие или отсутствие деловой цели — всегда субъективный результат проверки конкретной сделки, налоговый орган и плательщик должны свою позицию аргументировать доказательными фактами. Например, представить сведения, подтверждающие, что деловые цели у организации были другие или отсутствовали вообще, что сделка не является обычной деловой практикой субъекта хозяйствования. Плательщик в свою очередь обязан показать, какой эффект, помимо экономии на налог, получила компания, совершив сделку.

Среди обстоятельств, которые могут быть учтены судом при оценке обоснованности получения налоговой выгоды, могут быть взаимозависимость плательщиков и его контрагентов, особенности корпоративной структуры субъекта хозяйствования, практика принятия управленческих решений, особенности гражданско-правовых отношений внутри группы, использование общих трудовых и производственных ресурсов. Учитывается не только результативность совершенной сделки, выявляются намерения и направленность действий плательщика.

Это можно проиллюстрировать еще одним примером из практики экономического суда Витебской области. Субъект хозяйствования специализируется на реализации автомобилей. При этом всего однажды продает партию плодоовощной продукции на экспорт, выручает от сделки порядка 300 рублей, а в результате в соответствии с законодательством получает право на возврат НДС по всем совершенным за этот период операциям — это более 68 тыс. рублей. Налоговый орган предотвратил необоснованный возврат этого налога из бюджета, а суд подтвердил законность их действий. На мой взгляд, этот пример красноречиво показывает, как выглядят на практике ситуации, когда единственным и основным эффектом сделки выступает получение налоговой экономии, а не коммерческая деятельность.

За 6 месяцев 2021 года налоговые инспекции Витебщины выявили факты необоснованного уменьшения налоговых обязательств в ходе проверок 9 субъектов хозяйствования. В результате в бюджет дополнительно поступит около 1,5 млн рублей, а также удалось предотвратить необоснованный возврат НДС из бюджета на сумму почти 2,1 млн руб.

Фото Сергея КОЧЕТОВА 

Следующая новость
В Бегомльском лесхозе Докшицкого района пройдет республиканский семинар охотоведов


Настройка cookie

О политике обработки файлов cookie

ПОЛОЖЕНИЕ «О политике обработки файлов cookie

1. Редакция «Витебские вести»» уделяет особое внимание защите персональных данных при их обработке и ответственно подходит к соблюдению прав субъектов персональных данных.

2. Утверждение положения о политике обработки файлов cookie (далее – «Политика») является одной из принимаемых Обществом мер по защите персональных данных, предусмотренных статьей 17 Закона Республики Беларусь от 7 мая 2021 г. № 99-З «О защите персональных данных» (далее – «Закон»).

3. Политика разъясняет субъектам персональных данных, которые осуществляют использование веб-сайта с доменным именем «vitvesti.by», для каких целей и каким образом Общество обрабатывает файлы cookie, а также каким образом пользователи могут контролировать процесс такой обработки.

4. Файлы cookie являются текстовыми файлами, сохраненными в браузере компьютера (мобильного устройства) пользователя сайта Общества, указанных в пункте 3 Политики, при их посещении для отражения действий, совершенных пользователем. Эти файлы позволяют не вводить заново или выбирать те же параметры при повторном посещении того или иного сайта, например, выбор языковой версии.

5. Целями обработки файлов cookie являются:

5.1. Обеспечение удобства пользователей сайтов;

5.2. Повышение качества функционирования сайтов, в том числе корректность их работы;

5.3. Сбор аналитической информации в обобщенном виде для оценки и дальнейшего улучшения работы сайтов;

5.4. Создание и предоставление персонализированной рекламы пользователю.

6. Редакция «Витебские вести» не использует файлы cookie для идентификации субъектов персональных данных.

7. На сайтах используются как файлы cookie первой стороны (устанавливаемые сайтами, которые посещает пользователь), так и сторонние файлы cookie (задаются сервером, расположенным вне домена наших сайтов).

8. Общество обрабатывает обезличенные данные пользователей сайта (включая файлы «cookie»), собираемые с помощью сервисов Интернет-статистики, которые служат для сбора информации о действиях пользователей на сайте, улучшения качества сайта и его содержания. Общество обрабатывает обезличенные данные о пользователе в случае, если это разрешено в настройках браузера пользователя (включено сохранение файлов cookie и использование технологии JavaScript).

9. На сайтах обрабатываются следующие типы файлов cookie:

9.1. Технические (обязательные) файлы cookie, например, применяемые при регистрации либо входе в систему, или для оставления отзыва либо комментария. Данные файлы cookie используются в целях обеспечения корректной работы сайтов и полноценного использования его функционала пользователем, не могут быть отключены в системах. Вместе с тем, пользователь может настроить браузер, чтобы он блокировал такие файлы сookie или уведомлял пользователя об их использовании — но в таком случае некоторые разделы сайта могут не работать).

9.2. Функциональные файлы cookie, например, определяющие имя пользователя. Данные файлы cookie используются для обеспечения работы некоторых дополнительных функций сайтов, например, для хранения предпочтений пользователя, в том числе имени пользователя или выбора языка, и для предотвращения повторных прохождений опросов пользователями. Подобные функции улучшают условия работы пользователей с сайтом.

9.3. Файлы cookie предпочтений, например, для настройки контента. Данные файлы cookie собирают информацию о выборе пользователя на сайте и его предпочтениях и позволяют Обществу «запомнить» информацию о выбранном пользователем городе и других местных настройках для того, чтобы соответствующим образом настраивать сайт.

9.4. Аналитические файлы cookie, например Яндекс.Метрика, Google Analytics. Данные файлы cookie собирают информацию о том, как пользователь использовал сайты, и позволяют Обществу вносить в них улучшения.

Аналитические файлы cookie показывают, какие страницы сайта посещаются чаще всего, помогают выявлять трудности, возникающие при использовании сайта, а также позволяют оценить эффективность рекламы. Благодаря этому у есть возможность составить представление о тенденциях использования сайта в целом. Общество использует информацию для анализа трафика на сайтах.

9.5. Файлы cookie, применяемые для определения целевой аудитории и в рекламных целях, например Яндекс.Метрика, Google Analytics.

10. Общество может использовать файлы cookie для рекламирования услуг пользователям сайта «vitvesti.by» на сторонних веб-сайтах. Например, если пользователь посетит указанный сайт, то в дальнейшем может встретить рекламу на некоторых сторонних веб-сайтах.

11. Иногда Общество использует сторонние файлы cookie для отслеживания эффективности своих рекламных объявлений. Такие файлы cookie, например, запоминают, с помощью каких браузеров пользователи посещают сайты Общества. С помощью данной процедуры Общество также регулирует и оценивает эффективность рекламной деятельности.

12. Сроки хранения обрабатываемых на сайтах файлов cookie:

Технические/Функциональные, хранятся не более года;

Необходимые для функционирования веб-аналитических платформ «Google Analytics», «Яндекс.Метрика» (статистические), установлены на сервере и не передаются третьим лицам, часть из которых хранятся во время пользования сайтом;

Остальные - не более года.

13. Пользователи могут принять или отклонить все обрабатываемые на сайте файлы cookie. При этом корректная работа сайта возможна только в случае использования необходимых файлов cookie. В случае их отключения может потребоваться совершать повторный выбор предпочтений куки, языковой версии сайта, а также могут некорректно отображаться некоторые версии страниц.

Отключение аналитических файлов cookie не позволяет определять предпочтения пользователей сайта, в том числе наиболее и наименее популярные страницы и принимать меры по совершенствованию работы сайта исходя из предпочтений пользователей.

14. Помимо настроек файлов cookie на сайте субъекты персональных данных могут принять или отклонить сбор всех или некоторых файлов cookie в настройках своего браузера.

При этом, некоторые браузеры позволяют посещать интернет-сайты в режиме «Инкогнито», чтобы ограничить хранимый на компьютере объем информации и автоматически удалять сессионные файлы cookie. Кроме того, субъект персональных данных может удалить ранее сохраненные файлов cookie выбрав соответствующую опцию в истории браузера.

Подробнее о параметрах управления можно ознакомиться, перейдя по внешним ссылкам, ведущим на соответствующие страницы сайтов основных браузеров:

Firefox

Chrome

Safari

Opera

Microsoft Edge

Internet Explorer

Настройка cookie

Мы обрабатываем куки в соответствии с нижеуказанными целями и не используем их для идентификации субъектов персональных данных. Мы поручаем обрабатывать куки для исполнения указанных целей компаниям (уполномоченным лицам).

Отключение аналитических cookie-файлов не позволит определять предпочтения пользователей Сайта, в том числе наиболее и наименее популярные страницы и принимать меры по совершенствованию работы Сайта исходя из предпочтений пользователей

Аналитические куки позволяют определять предпочтения пользователей сайта.
Компании, которым мы поручаем обработку статистических cookies:

  • Яндекс Метрика – сервис веб-аналитики, предоставляемый ООО «Яндекс». Адрес: г. Москва, ул. Льва Толстого, д. 16, 119021. Политика конфиденциальности Яндекс.
  • Google Analytics – сервис веб-аналитики, предоставляемый компанией Google, Inc. Адрес: Google, Google Data Protection Office, 1600 Amphitheatre Pkwy, Mountain View, CA 94043, USA. Политика конфиденциальности Google.
Отключение рекламных cookie-файлы не позволит принимать меры по совершенствованию работы Сайта, исходя из предпочтений пользователя, а также осуществлять подбор рекламы, иных рекламных материалов по наиболее актуальному, подходящему назначению для каждого конкретного пользователя.

Компании, которым мы поручаем обработку данных для данной цели:

  • Яндекса рекламная сеть (Yandex Mobile Ads, ADFOX) - сервис показа контекстной рекламы. Адрес: Yandex Europe AG, Werftestrasse 4, CH-6005 Luzern, Switzerland.
  • Google Ads - сервис показа контекстной рекламы, предоставляемый компанией Google Ireland Ltd, Gordon House Barrow Street Dublin 4, D04E5W5 Ireland.
Сохранить мои изменения
Сохранить по умолчанию