Поиск

Сохраненные статьи

Вы еще не добавили ни одной статьи в закладки!

Просмотр статей

Начальник Витебской областной ИМНС Валерий Лобацевич рассказал об особенностях нового режима налогообложения для физлиц

С 1 января 2023 года в Беларуси введен новый режим налогообложения для физических лиц — налог на профессиональный доход (НПД). В некоторых случаях он является обязательным, в других — добровольным. Его плательщикам не требуются кассовые аппараты и отчетность. Налоговое ведомство утверждает: НПД основан на простоте и удобстве его применения.

По оперативным данным Министерства по налогам и сборам, с начала года в этом убедились уже более 15,5 тыс. граждан, которые перешли на новый режим. Через мобильное приложение «Налог на профессиональный доход» уже проведено 70 тыс. операций на сумму свыше 4 млн рублей. Но, как любая новация, НПД вызывает немало вопросов и требует разъяснений. В особенностях и нюансах нового режима налогообложения для физлиц «Витебским вестям» помог разобраться начальник областной налоговой инспекции Валерий Лобацевич.
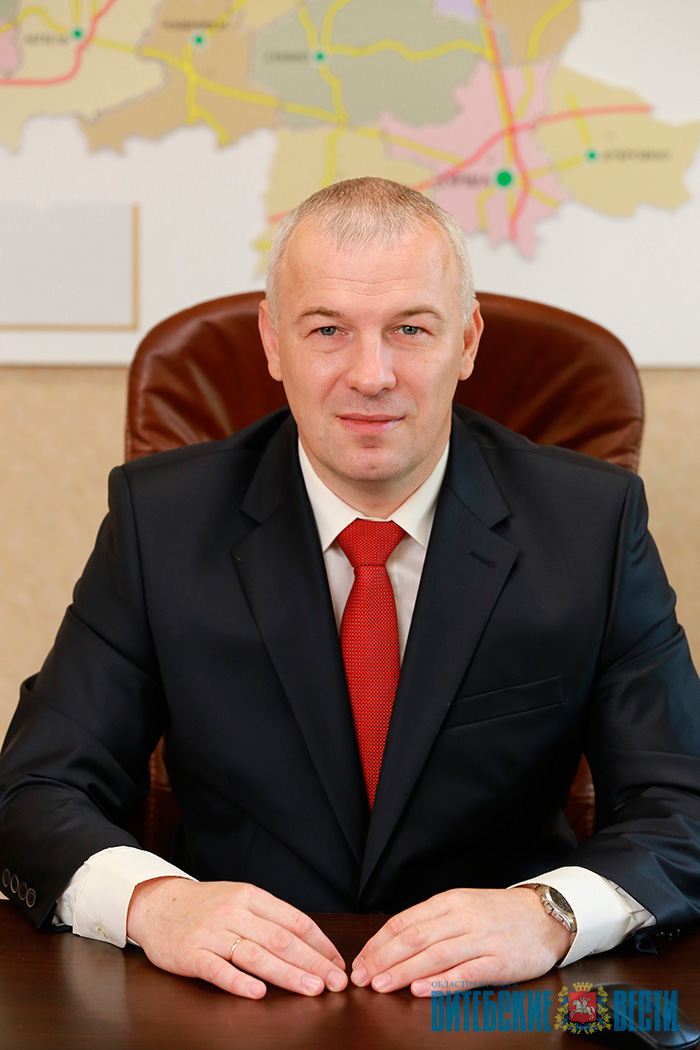

— Валерий Николаевич, давайте сразу уточним: кто является плательщиком этого налога?


— Плательщиками НПД признаются физические лица, осуществляющие виды деятельности по перечню, установленному Постановлением Совета Министров Республики Беларусь от 8 декабря 2022 года № 851. В целом он включает в себя те виды, которые и ранее были разрешены физическим лицам, например плательщикам единого налога, за некоторыми исключениями.
Дополнительные виды деятельности определены в ст. 7 Закона от 30 декабря 2022 года № 230-З «Об изменении законов по вопросам налогообложения». Там предусмотрен абсолютно новый вид — фрилансерство. Это когда физическое лицо выполняет работы либо оказывает услуги, при этом заказ и результат передаются с использованием интернета — это ключевое условие. Такая деятельность тоже может облагаться НПД.


— Какие физические лица вправе применять НПД?


— Здесь два условия. Применять специальный налоговый режим вправе физические лица, получающие профессиональный доход, во-первых, от деятельности, при ведении которой они не имеют работодателя и не привлекают физлиц по трудовым и (или) по гражданско-правовым договорам. И, во-вторых, от использования имущества.


— Смогут ли граждане, работавшие в 2022-м на условиях самозанятости, перейти на применение НПД в наступившем году?


— Прежде всего, это смогут сделать плательщики единого налога, осуществляющие виды деятельности, установленные для плательщиков НПД, а также ремесленники и физические лица, оказывающие услуги в сфере агроэкотуризма.


— Как стать плательщиком НПД и нужно ли об этом уведомлять налоговый орган?


— Физическое лицо, изъявившее желание перейти на применение налога на профессиональный доход, до начала осуществления деятельности обязано установить на свой смартфон или компьютер приложение «Профдоход» и затем через эту платформу проинформировать налоговый орган о применении НПД.


— Сможет ли гражданин, получавший доход от деятельности, связанной с поздравлениями с праздниками, перейти в 2023 году на применение НПД?


— Перейти с единого налога на НПД не смогут физические лица, которые осуществляют виды деятельности, не перечисленные в утвержденном Советом Министров перечне. К ним относится, в частности, деятельность, связанная с поздравлением с днем рождения, Новым годом и иными праздниками независимо от места их проведения. Таким образом, данный гражданин обязан будет в 2023 году и дальше применять единый налог.


— По каким ставкам будет рассчитываться НПД? Зависит ли размер ставки от суммы полученного дохода?


— Ставки налога установлены в размере 10 % независимо от размера полученной выручки при работе с физическими лицами, иностранными юридическими лицами и индивидуальными предпринимателями.
При работе с белорусскими субъектами хозяйствования — 10 % при сумме полученного дохода не более 60 тыс. руб. и 20 % — с суммы, превышающей указанный размер.


— Какие льготы предусмотрены для пенсионеров – плательщиков НПД?


— Для плательщика, являющегося получателем пенсии, ставка налога с 10 % (20 %) фактически уменьшается до 4 % (8 %) за счет освобождения от уплаты обязательных страховых взносов в бюджет государственного внебюджетного Фонда социальной защиты населения, которые будут включены в уплату НПД.


— Предусмотрены ли льготы для граждан, которые впервые зарегистрировались в качестве плательщиков НПД?


— Для таких физлиц предусмотрена льгота в виде налогового вычета в размере 2 тыс. руб. То есть при исчислении налога размер налоговой базы (сумма полученного физическим лицом профессионального дохода) уменьшается на 2 тыс. руб.


— Нужно ли плательщикам НПД вести учет своих доходов и приобретать кассовое оборудование?


— Учет полученных доходов ведется физлицом посредством формируемых чеков в приложении. Плательщикам НПД не нужно приобретать и использовать контрольно-кассовое оборудование, а также представлять в налоговые органы отчеты и декларации.


— Каким образом плательщик НПД узнает, какую сумму налога ему необходимо уплачивать и в какие сроки?


— Налоговый орган уведомляет плательщика через мобильное приложение не позднее 10-го числа месяца, следующего за истекшим налоговым периодом (календарный месяц), о сумме НПД, подлежащей уплате по итогам налогового периода, с указанием реквизитов, необходимых для уплаты налога.
Уплата НПД осуществляется не позднее 22-го числа месяца, следующего за истекшим налоговым периодом.


— Каким образом гражданин может отказаться от применения НПД?


— В этом случае он обязан уведомить налоговый орган через приложение «Налог на профессиональный доход».
В последующем повторно перейти на применение НПД можно будет не ранее 1-го числа второго месяца, следующего за месяцем, в котором было прекращено его применение.

Фото из архива "ВВ".

Следующая новость
Лукашенко подписал указ о призыве на срочную военную службу и службу в резерве


Настройка cookie

О политике обработки файлов cookie

ПОЛОЖЕНИЕ «О политике обработки файлов cookie

1. Редакция «Витебские вести»» уделяет особое внимание защите персональных данных при их обработке и ответственно подходит к соблюдению прав субъектов персональных данных.

2. Утверждение положения о политике обработки файлов cookie (далее – «Политика») является одной из принимаемых Обществом мер по защите персональных данных, предусмотренных статьей 17 Закона Республики Беларусь от 7 мая 2021 г. № 99-З «О защите персональных данных» (далее – «Закон»).

3. Политика разъясняет субъектам персональных данных, которые осуществляют использование веб-сайта с доменным именем «vitvesti.by», для каких целей и каким образом Общество обрабатывает файлы cookie, а также каким образом пользователи могут контролировать процесс такой обработки.

4. Файлы cookie являются текстовыми файлами, сохраненными в браузере компьютера (мобильного устройства) пользователя сайта Общества, указанных в пункте 3 Политики, при их посещении для отражения действий, совершенных пользователем. Эти файлы позволяют не вводить заново или выбирать те же параметры при повторном посещении того или иного сайта, например, выбор языковой версии.

5. Целями обработки файлов cookie являются:

5.1. Обеспечение удобства пользователей сайтов;

5.2. Повышение качества функционирования сайтов, в том числе корректность их работы;

5.3. Сбор аналитической информации в обобщенном виде для оценки и дальнейшего улучшения работы сайтов;

5.4. Создание и предоставление персонализированной рекламы пользователю.

6. Редакция «Витебские вести» не использует файлы cookie для идентификации субъектов персональных данных.

7. На сайтах используются как файлы cookie первой стороны (устанавливаемые сайтами, которые посещает пользователь), так и сторонние файлы cookie (задаются сервером, расположенным вне домена наших сайтов).

8. Общество обрабатывает обезличенные данные пользователей сайта (включая файлы «cookie»), собираемые с помощью сервисов Интернет-статистики, которые служат для сбора информации о действиях пользователей на сайте, улучшения качества сайта и его содержания. Общество обрабатывает обезличенные данные о пользователе в случае, если это разрешено в настройках браузера пользователя (включено сохранение файлов cookie и использование технологии JavaScript).

9. На сайтах обрабатываются следующие типы файлов cookie:

9.1. Технические (обязательные) файлы cookie, например, применяемые при регистрации либо входе в систему, или для оставления отзыва либо комментария. Данные файлы cookie используются в целях обеспечения корректной работы сайтов и полноценного использования его функционала пользователем, не могут быть отключены в системах. Вместе с тем, пользователь может настроить браузер, чтобы он блокировал такие файлы сookie или уведомлял пользователя об их использовании — но в таком случае некоторые разделы сайта могут не работать).

9.2. Функциональные файлы cookie, например, определяющие имя пользователя. Данные файлы cookie используются для обеспечения работы некоторых дополнительных функций сайтов, например, для хранения предпочтений пользователя, в том числе имени пользователя или выбора языка, и для предотвращения повторных прохождений опросов пользователями. Подобные функции улучшают условия работы пользователей с сайтом.

9.3. Файлы cookie предпочтений, например, для настройки контента. Данные файлы cookie собирают информацию о выборе пользователя на сайте и его предпочтениях и позволяют Обществу «запомнить» информацию о выбранном пользователем городе и других местных настройках для того, чтобы соответствующим образом настраивать сайт.

9.4. Аналитические файлы cookie, например Яндекс.Метрика, Google Analytics. Данные файлы cookie собирают информацию о том, как пользователь использовал сайты, и позволяют Обществу вносить в них улучшения.

Аналитические файлы cookie показывают, какие страницы сайта посещаются чаще всего, помогают выявлять трудности, возникающие при использовании сайта, а также позволяют оценить эффективность рекламы. Благодаря этому у есть возможность составить представление о тенденциях использования сайта в целом. Общество использует информацию для анализа трафика на сайтах.

9.5. Файлы cookie, применяемые для определения целевой аудитории и в рекламных целях, например Яндекс.Метрика, Google Analytics.

10. Общество может использовать файлы cookie для рекламирования услуг пользователям сайта «vitvesti.by» на сторонних веб-сайтах. Например, если пользователь посетит указанный сайт, то в дальнейшем может встретить рекламу на некоторых сторонних веб-сайтах.

11. Иногда Общество использует сторонние файлы cookie для отслеживания эффективности своих рекламных объявлений. Такие файлы cookie, например, запоминают, с помощью каких браузеров пользователи посещают сайты Общества. С помощью данной процедуры Общество также регулирует и оценивает эффективность рекламной деятельности.

12. Сроки хранения обрабатываемых на сайтах файлов cookie:

Технические/Функциональные, хранятся не более года;

Необходимые для функционирования веб-аналитических платформ «Google Analytics», «Яндекс.Метрика» (статистические), установлены на сервере и не передаются третьим лицам, часть из которых хранятся во время пользования сайтом;

Остальные - не более года.

13. Пользователи могут принять или отклонить все обрабатываемые на сайте файлы cookie. При этом корректная работа сайта возможна только в случае использования необходимых файлов cookie. В случае их отключения может потребоваться совершать повторный выбор предпочтений куки, языковой версии сайта, а также могут некорректно отображаться некоторые версии страниц.

Отключение аналитических файлов cookie не позволяет определять предпочтения пользователей сайта, в том числе наиболее и наименее популярные страницы и принимать меры по совершенствованию работы сайта исходя из предпочтений пользователей.

14. Помимо настроек файлов cookie на сайте субъекты персональных данных могут принять или отклонить сбор всех или некоторых файлов cookie в настройках своего браузера.

При этом, некоторые браузеры позволяют посещать интернет-сайты в режиме «Инкогнито», чтобы ограничить хранимый на компьютере объем информации и автоматически удалять сессионные файлы cookie. Кроме того, субъект персональных данных может удалить ранее сохраненные файлов cookie выбрав соответствующую опцию в истории браузера.

Подробнее о параметрах управления можно ознакомиться, перейдя по внешним ссылкам, ведущим на соответствующие страницы сайтов основных браузеров:

Firefox

Chrome

Safari

Opera

Microsoft Edge

Internet Explorer

Настройка cookie

Мы обрабатываем куки в соответствии с нижеуказанными целями и не используем их для идентификации субъектов персональных данных. Мы поручаем обрабатывать куки для исполнения указанных целей компаниям (уполномоченным лицам).

Отключение аналитических cookie-файлов не позволит определять предпочтения пользователей Сайта, в том числе наиболее и наименее популярные страницы и принимать меры по совершенствованию работы Сайта исходя из предпочтений пользователей

Аналитические куки позволяют определять предпочтения пользователей сайта.
Компании, которым мы поручаем обработку статистических cookies:

  • Яндекс Метрика – сервис веб-аналитики, предоставляемый ООО «Яндекс». Адрес: г. Москва, ул. Льва Толстого, д. 16, 119021. Политика конфиденциальности Яндекс.
  • Google Analytics – сервис веб-аналитики, предоставляемый компанией Google, Inc. Адрес: Google, Google Data Protection Office, 1600 Amphitheatre Pkwy, Mountain View, CA 94043, USA. Политика конфиденциальности Google.
Отключение рекламных cookie-файлы не позволит принимать меры по совершенствованию работы Сайта, исходя из предпочтений пользователя, а также осуществлять подбор рекламы, иных рекламных материалов по наиболее актуальному, подходящему назначению для каждого конкретного пользователя.

Компании, которым мы поручаем обработку данных для данной цели:

  • Яндекса рекламная сеть (Yandex Mobile Ads, ADFOX) - сервис показа контекстной рекламы. Адрес: Yandex Europe AG, Werftestrasse 4, CH-6005 Luzern, Switzerland.
  • Google Ads - сервис показа контекстной рекламы, предоставляемый компанией Google Ireland Ltd, Gordon House Barrow Street Dublin 4, D04E5W5 Ireland.
Сохранить мои изменения
Сохранить по умолчанию